Emitir boletas no garantiza recibir un subsidio durante el reposo, la protección depende de una licencia autorizada, del cumplimiento de los requisitos previsionales y de la renta considerada para calcular el pago, que puede ser distinta de los ingresos habituales.
Enfermarse cuando se trabaja a honorarios puede significar suspender actividades mientras el arriendo, las cuentas y otros gastos siguen corriendo. Para quienes cumplen los requisitos, existe el subsidio por incapacidad laboral, una prestación económica que permite contar con ingresos durante el reposo. Sin embargo, tener una licencia médica no asegura, por sí solo, recibir ese pago.
“Una de las preocupaciones de quienes trabajan a honorarios es cómo sostener sus gastos si deben dejar de trabajar por una enfermedad, existe una protección que puede ayudar durante ese período, pero es necesario conocer sus condiciones: desde cuándo se tiene cobertura, qué cotizaciones se pagaron y sobre qué renta se calculará el subsidio”, explica Camila Cárdenas, abogada socia de SoyHonorario.
Qué requisitos debes cumplir
Para los independientes que cotizan voluntariamente, se exige una licencia autorizada, doce meses de afiliación a salud y, al menos, seis meses de cotizaciones continuas o discontinuas dentro de los doce meses anteriores al mes de inicio del reposo. También deben estar al día en sus cotizaciones, considerando el pago correspondiente al mes anterior a la incapacidad.
En el caso de los independientes obligados a cotizar mediante la Operación Renta, los requisitos de afiliación y cotizaciones se entienden cumplidos durante el período de cobertura correspondiente. Las cotizaciones pagadas en la Operación Renta 2026 cubren desde el 1 de julio de 2026 hasta el 30 de junio de 2027, aunque la licencia debe estar autorizada para acceder al subsidio.
Comenzar a emitir boletas durante 2026 no activa automáticamente esa cobertura anual. Si las cotizaciones asociadas a esos ingresos se pagan en la Operación Renta 2027, la protección derivada de ese proceso comenzará el 1 de julio de ese año. Además, existen excepciones a la obligación de cotizar, como ciertos casos de ingresos bajo el umbral legal.
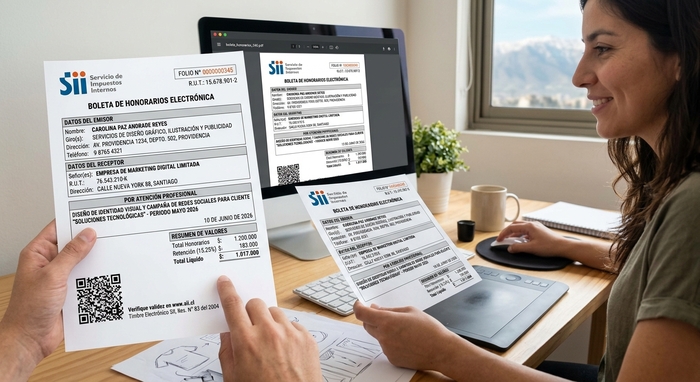
“La retención que aparece en una boleta puede llevar a pensar que la cobertura ya está activa, pero no basta con mirar ese descuento. Quien empieza a trabajar de manera independiente necesita revisar su situación previsional y las alternativas para cotizar, porque puede existir un período en que todavía no esté protegido por la Operación Renta”, señala Cárdenas.
El pago no se calcula con tu última boleta
Para quienes cotizan obligatoriamente, la base de cálculo considera la renta imponible anual del año anterior al inicio de la cobertura, dividida por doce. En la Operación Renta 2026, la cobertura parcial corresponde al 80% de esa renta imponible. Para afiliados a Fonasa que eligieron esa opción, el subsidio considera la renta por la que efectivamente cotizaron.
En Isapre, para las licencias por enfermedad común, se utiliza la renta imponible anual establecida legalmente, aunque se haya elegido cobertura parcial, debido a la obligación de pagar el precio completo del plan de salud. Por eso, el subsidio no equivale necesariamente a lo que se recibió el último mes, y conviene consultar la base aplicable en cada caso.
La duración de la licencia también influye: si supera los diez días, el subsidio se genera desde el primero; si dura diez días o menos, desde el cuarto. Cuando las licencias son consecutivas, sin interrupción y por el mismo diagnóstico, se consideran conjuntamente para determinar los días de subsidio que corresponde pagar.
“Antes de necesitar una licencia, conviene revisar el comprobante de cotizaciones del SII, confirmar el período de cobertura y consultar la tramitación ante COMPIN o Isapre, según corresponda. Saber con qué respaldo económico se cuenta permite organizar los gastos y evitar que todas esas dudas aparezcan cuando la persona necesita concentrarse en su recuperación”, concluye Cárdenas.